Tienes una casa que es tuya, pagas su IBI y su comunidad, y no puedes entrar en ella. Es una de las situaciones más injustas que existen en el mercado inmobiliario, y también una de las peor explicadas: casi todo lo que vas a encontrar buscando en internet está escrito por empresas de desocupación o por fondos que quieren comprarte el piso barato.
Este artículo no te va a vender ninguna de las dos cosas. Te va a decir cuánto vas a cobrar de verdad si vendes la vivienda tal y como está, cuánto cobrarías si antes la recuperas, y cuál de las dos cuentas sale mejor en tu caso concreto. Con los datos de 2026, que han cambiado bastante.
Lo esencial en 30 segundos
- Vender una vivienda ocupada es legal, pero estás obligado a informar al comprador y a dejarlo por escrito. Ocultarlo puede anular la venta.
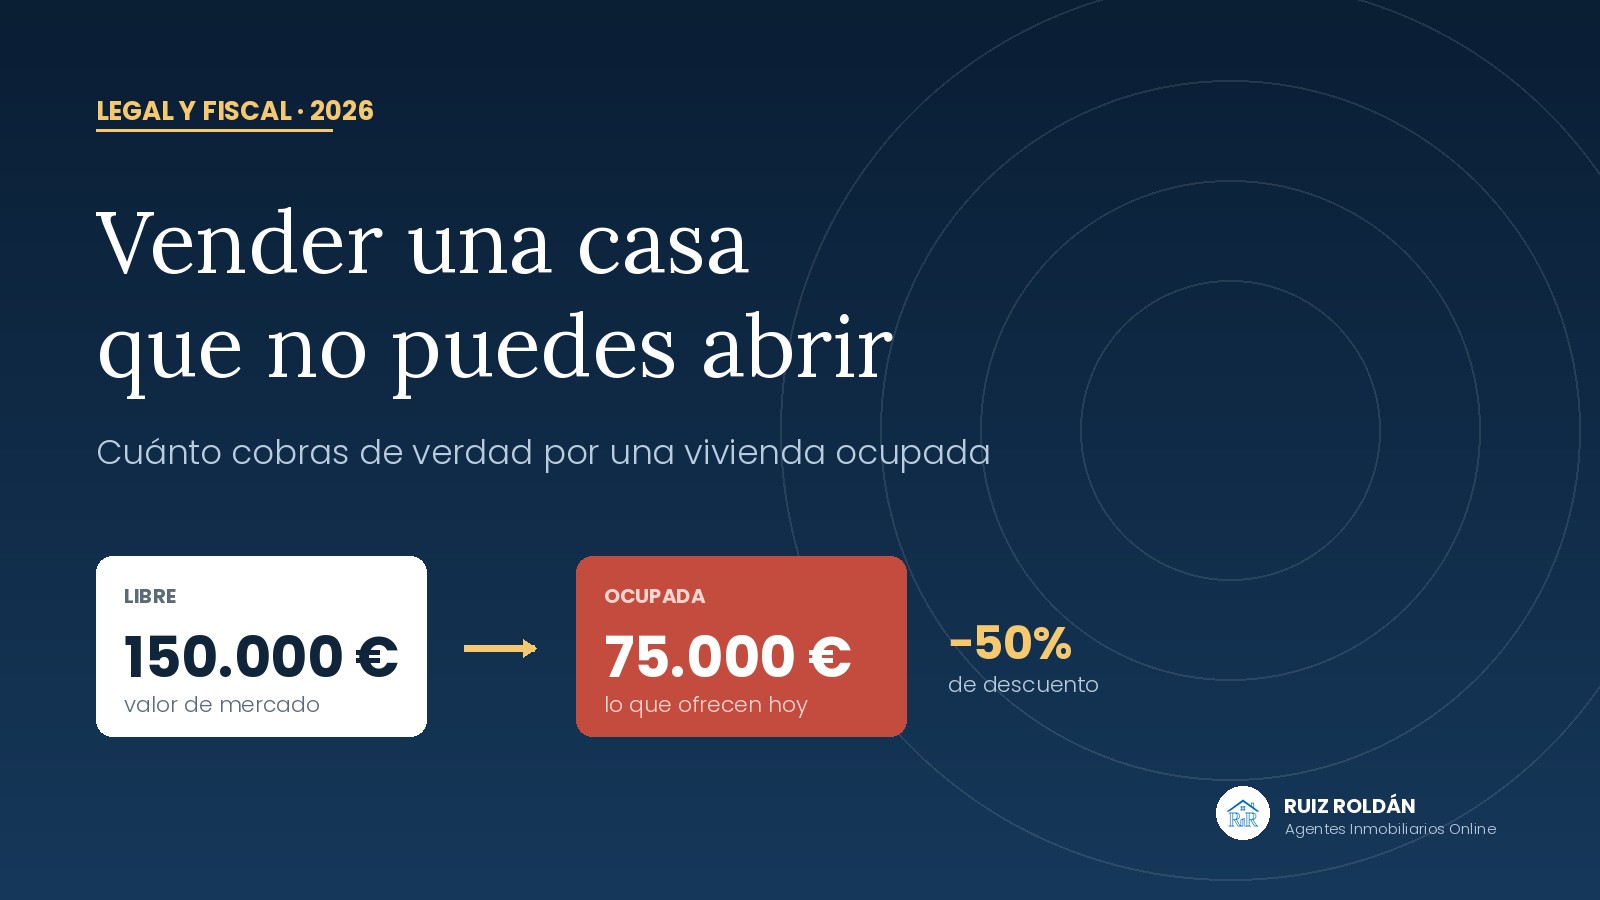
- El descuento habitual va del 40% al 60% sobre el valor de mercado. La razón de fondo es simple: ningún banco concede una hipoteca sobre un inmueble ocupado, así que solo pueden comprarlo quienes pagan al contado.
- Hay mercado, y crece: 24.058 viviendas ocupadas a la venta en España en el último trimestre de 2025, un 4,6% más en solo tres meses.
- La ocupación baja: 14.875 casos de allanamiento y usurpación en 2025, un 9,4% menos que en 2024.
- Pero los desahucios se han desplomado mucho más: 4.474 lanzamientos en el segundo trimestre de 2026, un 35,7% menos. Los de impago de alquiler cayeron un 57,7%. Y eso no significa que se resuelvan más casos.
- En dinero, desocupar primero casi siempre gana. En tiempo y en tranquilidad, casi nunca. Esa es toda la decisión.
Índice de contenidos
- No todas las ocupaciones son lo mismo
- Sí se puede vender, y hay mercado
- Por qué el descuento llega al 60%
- Lo que dicen los datos de 2026
- La vía rápida de 2025 y su letra pequeña
- El efecto colateral que nadie te cuenta
- Las dos cuentas, con números
- Qué cuesta y cuánto tarda desocupar
- Si dentro hay una familia vulnerable
- Lo que no debes hacer nunca
- Lo que sigues pagando mientras tanto
- Cómo evitar que te ocupen el piso vacío mientras lo vendes
- Cómo se vende bien una vivienda ocupada
- Cómo lo vemos nosotros
- Glosario
- Preguntas frecuentes
- Fuentes
1. No todas las ocupaciones son lo mismo
Esta es la parte que más dinero y más meses hace perder, y casi ningún artículo la explica bien. En el lenguaje corriente llamamos «okupa» a cualquiera que esté en una casa que no es suya. En el juzgado hay cuatro situaciones distintas, con cuatro procedimientos distintos y cuatro plazos distintos.
| Situación | Cómo entró | Vía legal | Plazo habitual |
|---|---|---|---|
| Usurpación art. 245 CP | Sin permiso, en una vivienda vacía que no es morada de nadie | Penal. Juicio rápido si hay flagrancia; si no, ordinario | De 2 semanas a 2 años |
| Allanamiento de morada art. 202 CP | Sin permiso, en una vivienda que es morada habitual | Penal, más grave. Actuación policial inmediata si se detecta pronto | De horas a semanas |
| Inquilino que no paga | Con contrato de alquiler en regla, y dejó de pagar | Civil: desahucio por impago. No es okupación | De 12 a 24 meses |
| Precario | Entró con tu permiso y ya no lo tiene: expareja, familiar, cesión gratuita | Civil: desahucio por precario | De 8 a 18 meses |
2. Sí se puede vender, y hay mercado
La propiedad sigue siendo tuya. Que alguien esté dentro no te quita el derecho a venderla, igual que no te quita el deber de pagar el IBI. Lo que cambia es qué estás vendiendo: ya no vendes una casa, vendes una casa más un problema, y el comprador lo sabe.
Y hay bastante gente dispuesta a comprar ese paquete. Según los datos de idealista, en el último trimestre de 2025 había 24.058 viviendas ocupadas anunciadas en venta en España, un 4,6% más que el trimestre anterior. La mayor parte procede de carteras que los bancos vendieron a fondos tras la crisis de 2008-2014, pero el perfil del comprador se ha ensanchado: ya no son solo fondos, también pequeños inversores y particulares con ahorro.
Puedes vender ocupada, pero no puedes ocultarlo. La situación posesoria real tiene que constar en el contrato y en la escritura. Si el comprador descubre después que había alguien dentro y no se le dijo, puede pedir la anulación de la compraventa y una indemnización. Y tendría razón.
3. Por qué el descuento llega al 60%
Aquí está la cifra que has venido a buscar. La rebaja habitual sobre el valor de mercado va del 40% al 60%, según la zona, el estado del inmueble y, sobre todo, quién esté dentro y desde cuándo.
Parece un abuso. No lo es, y entender por qué te ayuda a negociar. Hay tres razones encadenadas:
- No hay hipoteca posible. Ningún banco acepta como garantía un inmueble del que no se puede disponer. Esto es lo determinante: de golpe, se quedan fuera los nueve de cada diez compradores que necesitan financiación.
- El comprador asume tu pleito. Compra el inmueble y el procedimiento de desalojo, con su coste, su duración y su incertidumbre. Ese riesgo lo paga alguien, y lo pagas tú en el precio.
- No puede verla por dentro. Compra sin saber en qué estado está la instalación eléctrica, la fontanería ni los suelos. Presupone lo peor, porque es lo prudente.
Dicho de otra forma: el descuento no mide lo que vale tu casa, mide lo que cuesta el problema. Y de ahí sale la buena noticia: cuanto más avanzado tengas el procedimiento cuando vendas, menor es el problema que transmites y menor tiene que ser el descuento. Vender con la demanda admitida y una fecha de lanzamiento señalada no tiene nada que ver con vender con la casa ocupada y sin haber hecho nada.
Dicho en claro: si quien te hace la oferta es un fondo o una sociedad con muchas viviendas, una oferta del 50 % no debería poder firmarse. Hay excepciones tasadas en la propia norma (vivienda habitual a precio asequible o social, residencias sociosanitarias, colectivos vulnerables, víctimas de violencia de género, entidades adheridas al Código de Buenas Prácticas), pero la regla general es esa.
Dos matices que conviene no perder de vista. Primero: el límite afecta al comprador profesional, no al particular. Si quien compra es una persona física que busca una oportunidad, el 70 % no le ata. Segundo: la norma está en vigor y el Congreso la convalidó el 12 de noviembre por 35 votos frente a 34, así que el límite del 70 % se queda. Su antecesora sí decayó, y también el RDL 28/2026, derogado ese mismo día.
Y una consecuencia práctica que casi nadie ha contado todavía: si el suelo del 70 % se consolida, el mercado de compra de vivienda ocupada con descuentos del 50 o el 60 % se estrecha mucho. Menos compradores profesionales dispuestos, y los que queden, más selectivos. Para ti, vendedor, eso puede significar tanto una oferta mejor como ninguna oferta.
4. Lo que dicen los datos de 2026
Dos series oficiales, y conviene mirarlas juntas porque cuentan cosas distintas.
La primera es la de ocupaciones. Según el Portal Estadístico de Criminalidad del Ministerio del Interior, en 2025 se registraron 14.875 casos de allanamiento de morada y usurpación de vivienda, un 9,4% menos que los 16.426 de 2024.
Allanamientos y usurpaciones de vivienda registrados en España
Fuente: Portal Estadístico de Criminalidad del Ministerio del Interior.
El reparto por territorios es muy desigual. Cataluña concentra alrededor del 40% de todos los casos de España, con 5.913. Andalucía registró 1.909 y la Comunidad de Madrid 1.269, un 12,5% menos que el año anterior. Hay comunidades donde la cifra sube con fuerza, como Extremadura (+29,6%) o Asturias (+28%), aunque partiendo de números bajos.
La segunda serie es la de desalojos efectivamente practicados, y aquí el movimiento es mucho más brusco. En el segundo trimestre de 2026 se ejecutaron 4.474 lanzamientos en toda España, un 35,7% menos que un año antes.
Lanzamientos practicados en España · 2.º trimestre de 2026
Fuente: Consejo General del Poder Judicial, datos del 2.º trimestre de 2026.
Fíjate en el desglose, porque es donde está lo interesante: los lanzamientos por impago de alquiler cayeron un 57,7%, mientras que los derivados de ejecución hipotecaria solo bajaron un 8,9% y los de «otras causas» subieron un 152,5%.
Si las ocupaciones bajan un 9% pero los desalojos por impago se hunden un 58%, algo ha cambiado que no es el número de casos. La explicación más repetida entre los abogados del sector tiene nombre, y viene del punto 6.
5. La vía rápida de 2025 y su letra pequeña
El 3 de abril de 2025 entró en vigor la Ley Orgánica 1/2025, de eficiencia del servicio público de justicia. Entre otras muchas cosas, permitió que el allanamiento de morada (artículo 202 del Código Penal) y la usurpación (artículo 245) se juzguen por el procedimiento de juicio rápido.
Sobre el papel es un cambio serio: comparecencia en 72 horas y juicio en un máximo de 15 días, con la carga de la prueba del lado del ocupante, que tiene que justificar con qué derecho está ahí.
6. El efecto colateral que nadie te cuenta
La misma Ley Orgánica 1/2025 que agilizó la vía penal metió un requisito nuevo en la vía civil: antes de presentar la mayoría de las demandas hay que acreditar que se ha intentado resolver el asunto por un medio adecuado de solución de controversias (los llamados MASC): una negociación formal, una mediación, una oferta vinculante. Sin ese paso previo acreditado, la demanda no se admite a trámite.
Esto afecta de lleno al desahucio por impago, que es el procedimiento del inquilino que dejó de pagar. En la práctica ha añadido un trámite, un plazo y una fuente de discusión —qué cuenta exactamente como intento de negociación— antes de poder siquiera empezar. Hay juzgados que admiten como MASC el requerimiento de pago del artículo 22.4 de la Ley de Enjuiciamiento Civil si demuestra voluntad real de negociar, y hay una cuestión de inconstitucionalidad planteada sobre si todo esto limita el derecho a la tutela judicial efectiva.
El CGPJ no da ninguna explicación oficial del desplome de los lanzamientos, así que conviene ser prudente. Pero la coincidencia en el tiempo es difícil de ignorar: el requisito entra en vigor en abril de 2025 y los desahucios por impago se hunden un 57,7% en 2026. No es que se estén resolviendo más casos. Es que están entrando menos demandas.
Para ti, que tienes la casa ocupada, la conclusión práctica es incómoda pero útil: el calendario de recuperar tu vivienda se ha alargado, no acortado. Y eso pesa en la decisión de vender.
7. Las dos cuentas, con números
Vamos a ponerle cifras. Imagina un piso que, libre y en condiciones normales, se vendería en 150.000 €. Es un ejemplo, no una tasación: tu caso tendrá sus propios números.
| Vender ocupada hoy | Desocupar y vender después | |
|---|---|---|
| Precio de venta | 60.000 – 90.000 € descuento del 40-60% | 150.000 € |
| Coste del proceso | 0 € | −8.000 a −20.000 € abogado, impuestos, comunidad, reparaciones |
| Te queda | 60.000 – 90.000 € | 130.000 – 142.000 € |
| Cuándo lo cobras | En semanas | En 1 o 2 años |
| Riesgo que asumes | Ninguno a partir de la firma | Que el proceso se alargue o la casa aparezca destrozada |
El resultado sorprende a mucha gente: desocupar primero deja bastante más dinero, incluso contando con que el proceso salga caro. La diferencia de precio es tan grande que absorbe sin problema los gastos de abogado, los meses de impuestos y comunidad, y una reparación seria al recuperar la casa.
Entonces, ¿por qué hay 24.000 viviendas ocupadas en venta? Porque la cuenta de arriba solo mide euros, y la decisión no se toma solo con euros:
Las dos únicas salidas, y lo que decide entre ellas
8. Qué cuesta y cuánto tarda desocupar
Estos son los conceptos que hay que presupuestar. Las horquillas son orientativas y varían mucho según la provincia y la complejidad del asunto.
| Concepto | Importe orientativo |
|---|---|
| Abogado y procurador (desahucio o vía penal) | 1.500 – 3.500 € |
| IBI y comunidad durante el procedimiento | 600 – 2.500 € al año |
| Reparaciones al recuperar la vivienda | 2.000 – 10.000 € |
| Cambio de cerradura y puesta a punto | 300 – 800 € |
| Acta notarial para acreditar el estado | 200 – 500 € |
| Total habitual | 8.000 – 20.000 € |
Y el tiempo, que es lo que de verdad desgasta: entre 12 y 24 meses por la vía civil ordinaria, contando desde que se presenta la demanda hasta que se practica el lanzamiento. Si hay declaración de vulnerabilidad de por medio, el procedimiento puede suspenderse y alargarse más.
9. Si dentro hay una familia vulnerable
Es la pregunta que más angustia genera y sobre la que más se exagera en los dos sentidos. Vamos a los hechos.
La Ley 12/2023, por el derecho a la vivienda, añadió requisitos nuevos a las demandas de desahucio y de recuperación de la posesión, recogidos en los apartados 6 y 7 del artículo 439 de la Ley de Enjuiciamiento Civil. Se aplican a las demandas presentadas desde el 26 de mayo de 2023. Son estos:
- Decir si la vivienda es el domicilio habitual del demandado. Una simple declaración en la demanda.
- Decir si tú eres «gran tenedor». Y si no lo eres —que es el caso de casi todo el mundo— hay que demostrarlo, aportando un certificado del Registro de la Propiedad con tus inmuebles. Si tienes cinco o menos, además hay que acompañar una nota simple de cada uno para acreditar la superficie total.
- Solo si eres gran tenedor: acreditar si el ocupante está en situación de vulnerabilidad económica, con un documento de los servicios sociales de menos de tres meses.
- Solo si eres gran tenedor y el ocupante es vulnerable: haber pasado por un procedimiento de conciliación o intermediación de la administración antes de demandar.
Los dos trámites pesados —el informe de vulnerabilidad y la conciliación previa— solo se exigen a los grandes tenedores. Si tienes una, dos o tres viviendas, no te afectan. Lo que sí te afecta es el punto 2: tendrás que molestarte en acreditar que no lo eres, con papeles del Registro.
Dicho esto, hay un matiz que conviene conocer: aunque no seas gran tenedor, si el juzgado aprecia que dentro hay menores, personas dependientes o víctimas de violencia, puede dar traslado a los servicios sociales y suspender el lanzamiento mientras se busca una alternativa habitacional. No es automático ni indefinido, pero alarga los plazos. Y es, otra vez, un motivo por el que los compradores de vivienda ocupada afinan tanto el descuento: no compran solo una casa, compran un calendario incierto.
Hay además una zona gris reconocida por los propios juristas: el procedimiento de conciliación que exige la ley no está desarrollado ni en la Ley 12/2023 ni en la Ley de Enjuiciamiento Civil, así que cada administración lo aplica como puede. Si te toca, insiste en que te den justificante por escrito de cada paso.
10. Lo que no debes hacer nunca
Lo decimos sin rodeos porque nos lo preguntan mucho y porque las consecuencias son graves. Nada de esto es legal, y todo esto te puede convertir a ti en el investigado:
- Cortar la luz, el agua o el gas. Puede ser un delito de coacciones del artículo 172 del Código Penal. Que el contrato esté a tu nombre no te da derecho a cortarlo para forzar una salida.
- Cambiar la cerradura aprovechando que no están. Lo mismo, y además pierdes toda la razón que tenías delante del juez.
- Entrar por tu cuenta, aunque sea tu casa. En el momento en que alguien ha establecido allí su morada, entrar sin autorización judicial es allanamiento.
- Contratar empresas de desocupación que trabajen con presión, vigilancia u hostigamiento. Si hay coacciones, respondes tú como quien las encarga.
- Negociar sin que quede por escrito. Pagar para que se vayan es legal y a veces es lo más rápido, pero hazlo con un acuerdo firmado y, mejor, con tu abogado delante.
Hay una razón añadida, muy práctica: si te sales del cauce legal, pierdes el juicio rápido y le regalas al ocupante el argumento que le faltaba.
11. Lo que sigues pagando mientras tanto
Mientras seas el propietario, estos gastos siguen corriendo aunque no puedas entrar en la casa:
- El IBI íntegro, cada año. Puedes consultar cómo funciona en nuestra guía del IBI al vender un piso.
- Las cuotas de la comunidad y cualquier derrama que se apruebe. La comunidad te las reclama a ti, no a quien vive dentro.
- El seguro de hogar, que además conviene revisar: muchas pólizas excluyen los daños causados por ocupantes ilegales o limitan la cobertura si la vivienda está desocupada.
- La hipoteca, si la hay. Y esta es la combinación más peligrosa de todas: sin cobrar e hipotecado.
12. Cómo evitar que te ocupen el piso vacío mientras lo vendes
Esto no es un artículo sobre alarmas, pero sí merece la pena decirlo, porque el momento de más riesgo para una vivienda es justo este: vacía, anunciada en internet y con la dirección fácil de deducir.
- No publiques la dirección exacta ni fotos del portal, del número o del buzón. Con la calle y dos fotos de fachada, cualquiera localiza el piso vacío.
- Que la casa no parezca deshabitada. Un programador de luces por 15 €, el buzón vaciado y alguien que suba de vez en cuando valen más que cualquier cerradura.
- Puerta y cerradura. Un bombín antibumping decente cuesta lo que una cena. No evita una ocupación decidida, pero descarta las fáciles, que son la mayoría.
- Avisa a la comunidad y al portero. El aviso de un vecino en la primera hora es lo único que permite usar la vía rápida de la Ley Orgánica 1/2025.
- Revisa el seguro. Muchas pólizas dejan de cubrir cuando la vivienda lleva más de 30 o 60 días desocupada, justo cuando más falta hace. Hay coberturas específicas de ocupación ilegal; léete la letra pequeña antes de contratarlas, porque suelen cubrir los gastos jurídicos, no la pérdida del uso.
- Acompaña todas las visitas. Nunca dejes la llave en una caja de seguridad del portal ni des el código a nadie que no hayas identificado. Es la puerta de entrada más usada y la más tonta.
- Y si se alarga la venta, valora alquilarla con un contrato en regla y un buen filtro de inquilino. Una vivienda habitada no se ocupa.
Si vendes con nosotros esto lo llevamos nosotros: las visitas van siempre acompañadas, los datos sensibles no salen en el anuncio y el piso se revisa con una frecuencia pactada contigo.
13. Cómo se vende bien una vivienda ocupada
Si decides vender tal cual, el precio no depende solo de la casa. Depende de cuánta incertidumbre le quites al comprador. Esto es lo que sube el precio de verdad:
- Documenta la situación entera. Nota simple actualizada, denuncia o demanda presentada, burofaxes, fotografías, y si es posible un acta notarial que acredite el estado. Un comprador paga más por un expediente ordenado que por una promesa.
- Ten claro quién está dentro y con qué título. No es lo mismo un okupa sin vínculo que un exarrendatario con contrato vencido. Cambia el procedimiento y cambia el plazo.
- Inicia el procedimiento antes de vender. Es la palanca que más mueve el precio. Vender con el desalojo ya en marcha puede recortar el descuento a la mitad.
- Pon precio con la cuenta del comprador, no con la tuya. Él calcula: precio + costes legales + meses de espera + reforma. Si esa suma no le deja margen, no compra. Tu número de partida tiene que caber ahí.
- Que el contrato lo redacte un abogado. El reparto de riesgos, el estado posesorio y qué pasa si el desalojo se tuerce tienen que estar escritos con precisión. Aquí no sirve un modelo descargado.
- Y busca al comprador correcto. Son pocos, compran al contado y están muy localizados. Publicarlo en un portal generalista y esperar es la forma más segura de acabar regalándolo.
14. Cómo lo vemos nosotros
Con franqueza: en la mayoría de los casos que hemos visto, vender ocupada es la peor de las dos opciones en dinero y la mejor en salud. Y eso no lo puede decidir un artículo.
Lo que sí podemos decirte es que la decisión no se toma a ciegas. Se toma sabiendo qué tipo de ocupación es la tuya, cuánto costaría el procedimiento, cuánto vale tu casa libre y cuánto te ofrecerían hoy tal y como está. Con esos cuatro números delante, la respuesta suele ser evidente en diez minutos.
¿Tienes una vivienda ocupada y no sabes qué hacer con ella?
Te decimos qué tipo de ocupación es, qué vía te corresponde y las dos cifras: lo que vale tu casa libre y lo que te ofrecerían hoy ocupada. Sin compromiso y sin venderte nada por teléfono.
15. Glosario
- Usurpación (art. 245 CP). Ocupar sin violencia un inmueble que no es morada de nadie. Es el caso típico del piso vacío.
- Allanamiento de morada (art. 202 CP). Entrar o mantenerse en la vivienda que alguien habita. Es más grave y permite una respuesta policial mucho más rápida.
- Precario. Quien ocupa con permiso del dueño, sin pagar renta y sin contrato, y se queda cuando el permiso se acaba. Típico de familiares y exparejas.
- Lanzamiento. El acto final del desahucio: la comisión judicial recupera físicamente la vivienda y te entrega las llaves.
- Gran tenedor. Figura de la Ley 12/2023 con obligaciones procesales añadidas. Las comunidades autónomas pueden rebajar el umbral en zonas de mercado tensionado.
- MASC. Medio adecuado de solución de controversias. Desde la Ley Orgánica 1/2025 hay que intentarlo antes de presentar la mayoría de las demandas civiles, o no te la admiten.
- Saneamiento por evicción. La responsabilidad del vendedor si el comprador pierde la cosa comprada. En una venta de vivienda ocupada es la cláusula que más se negocia.
16. Preguntas frecuentes
¿Es legal vender una vivienda ocupada?
Sí. La propiedad sigue siendo tuya y puedes transmitirla aunque haya alguien dentro. Lo que no puedes es ocultarlo: tienes que informar al comprador de la situación y dejarla reflejada en el contrato y en la escritura. Si lo callas, te expones a que anulen la venta y a responder por los daños.
¿Cuánto se pierde al vender ocupada?
Entre un 40% y un 60% del valor de mercado, según el estado del inmueble, la zona y quién esté dentro. No es un capricho del comprador: es el precio del pleito y del tiempo que asume él en tu lugar.
¿Por qué el descuento es tan grande?
Porque ningún banco da una hipoteca sobre una vivienda ocupada. El comprador tiene que pagar al contado, y eso reduce el mercado a inversores y a particulares con efectivo. Menos compradores, menos precio.
¿Un inquilino que no paga es un okupa?
No, y la diferencia lo cambia todo. El inquilino entró con un contrato y se va por un desahucio civil por impago. El okupa entró sin título y es materia penal. Confundirlos hace perder meses, porque se empieza por el procedimiento equivocado.
¿Sirve de algo la reforma de 2025?
Sirve en los casos flagrantes. La Ley Orgánica 1/2025 permite juzgar por la vía rápida el allanamiento de morada y la usurpación, con vista en 72 horas y juicio en un máximo de 15 días. Pero está pensada para cuando hay detención, y la mayoría de ocupaciones se descubren tarde.
¿Puedo cortar la luz o el agua para que se vayan?
No. Cortar los suministros, cambiar la cerradura o presionar al ocupante puede constituir un delito de coacciones del artículo 172 del Código Penal. Es la forma más rápida de pasar de víctima a investigado.
¿Quién paga el IBI y la comunidad mientras tanto?
Tú, mientras seas el propietario. El IBI, las cuotas de comunidad y las derramas siguen corriendo esté quien esté dentro. Es uno de los costes que más se olvida al hacer la cuenta.
¿Me conviene más desocupar y vender después?
En dinero, casi siempre sí: la diferencia de precio suele ser mayor que el coste del proceso. En tiempo y en nervios, depende de ti. Si necesitas el dinero este año o no quieres saber nada del asunto, vender ocupada tiene sentido aunque cobres menos.
17. Fuentes
- Ministerio del Interior, Portal Estadístico de Criminalidad: allanamientos de morada y usurpaciones de vivienda registrados en 2024 y 2025, con desglose por comunidades autónomas.
- Consejo General del Poder Judicial, Efectos de la crisis en los órganos judiciales: lanzamientos practicados en el segundo trimestre de 2026 y desglose por causa.
- Ley Orgánica 1/2025, de 2 de enero, de medidas en materia de eficiencia del Servicio Público de Justicia. En vigor el 3 de abril de 2025: juicio rápido para los artículos 202 y 245 del Código Penal, y medios adecuados de solución de controversias como requisito de procedibilidad.
- Código Penal: artículo 202 (allanamiento de morada), artículo 245 (usurpación) y artículo 172 (coacciones).
- idealista, datos de viviendas ocupadas anunciadas en venta en España, cuarto trimestre de 2025.
- Estimaciones de descuento sobre valor de mercado recogidas en prensa especializada (Templo Consulting, abril de 2026).
Este artículo es información general, no asesoramiento jurídico. Cada ocupación tiene sus particularidades y conviene revisarla con un abogado antes de tomar decisiones.