Si tienes hipoteca sobre el piso que quieres vender, no te preocupes: es perfectamente posible vender con hipoteca pendiente. En la mayoría de las compraventas en España con financiación previa, la hipoteca se cancela en el mismo acto de la firma notarial. En esta guía te explicamos exactamente cómo funciona el proceso.
Lo esencial en 30 segundos
- Sí se puede vender un piso con hipoteca pendiente: es la situación más habitual.
- La cancelación se resuelve en el mismo acto de la firma: el comprador paga al banco la deuda y al vendedor el resto.
- Hay dos cancelaciones distintas: la económica (saldar la deuda) y la registral (borrarla del Registro de la Propiedad).
- Necesitas el certificado de saldo pendiente del banco, que tarda unos días en emitirse.
- La comisión por cancelación anticipada volvió a aplicarse el 1 de enero de 2025, tras dos años suspendida. Mírala en tu escritura.

📋 Índice de contenidos
⏱ 7 min de lectura- → ¿Se puede vender un piso con hipoteca pendiente?
- → Cómo funciona la cancelación en el acto de la firma
- → Cancelación registral: qué es y cuánto cuesta
- → El certificado de saldo pendiente
- → Comisión de cancelación anticipada
- → Qué pasa si la hipoteca es mayor que el precio de venta
- → Subrogar la hipoteca al comprador: cuándo conviene
- → Preguntas frecuentes
📋 Cancelar hipoteca al vender: el proceso en 5 pasos
¿Se puede vender un piso con hipoteca pendiente?
Sí, y es lo más habitual. La gran mayoría de los pisos que se venden en España tienen hipoteca pendiente en el momento de la firma. Esto no supone ningún problema legal: la hipoteca se cancela económicamente en el acto de la firma notarial con el dinero que paga el comprador, y posteriormente se cancela registralmente para que el nuevo propietario reciba la vivienda libre de cargas.
Cómo funciona la cancelación en el acto de la firma
El día de la escritura notarial, el proceso habitual es el siguiente:
- El banco del vendedor envía a un apoderado a la notaría el día de la firma. Este representante tiene poderes para recibir el importe pendiente de la hipoteca y firmar la carta de pago.
- El comprador (o su banco, si tiene hipoteca nueva) transfiere el importe de cancelación directamente a la entidad bancaria del vendedor mediante cheque bancario o transferencia inmediata.
- El apoderado bancario firma la escritura de cancelación de hipoteca ante el mismo notario, en el mismo acto.
- El notario otorga la escritura de compraventa libre de cargas hipotecarias, dado que la hipoteca queda económicamente cancelada en ese momento.
Todo ocurre en la misma sesión notarial, que puede durar entre 30 minutos y 2 horas dependiendo de la complejidad de la operación.
Cancelación registral: qué es y cuánto cuesta
Aunque la hipoteca se cancela económicamente en el acto de la firma, el Registro de la Propiedad aún muestra la hipoteca como carga hasta que se realiza la cancelación registral. Este trámite posterior consiste en presentar al Registro la escritura de cancelación de hipoteca firmada por el apoderado del banco.
Costes de la cancelación registral
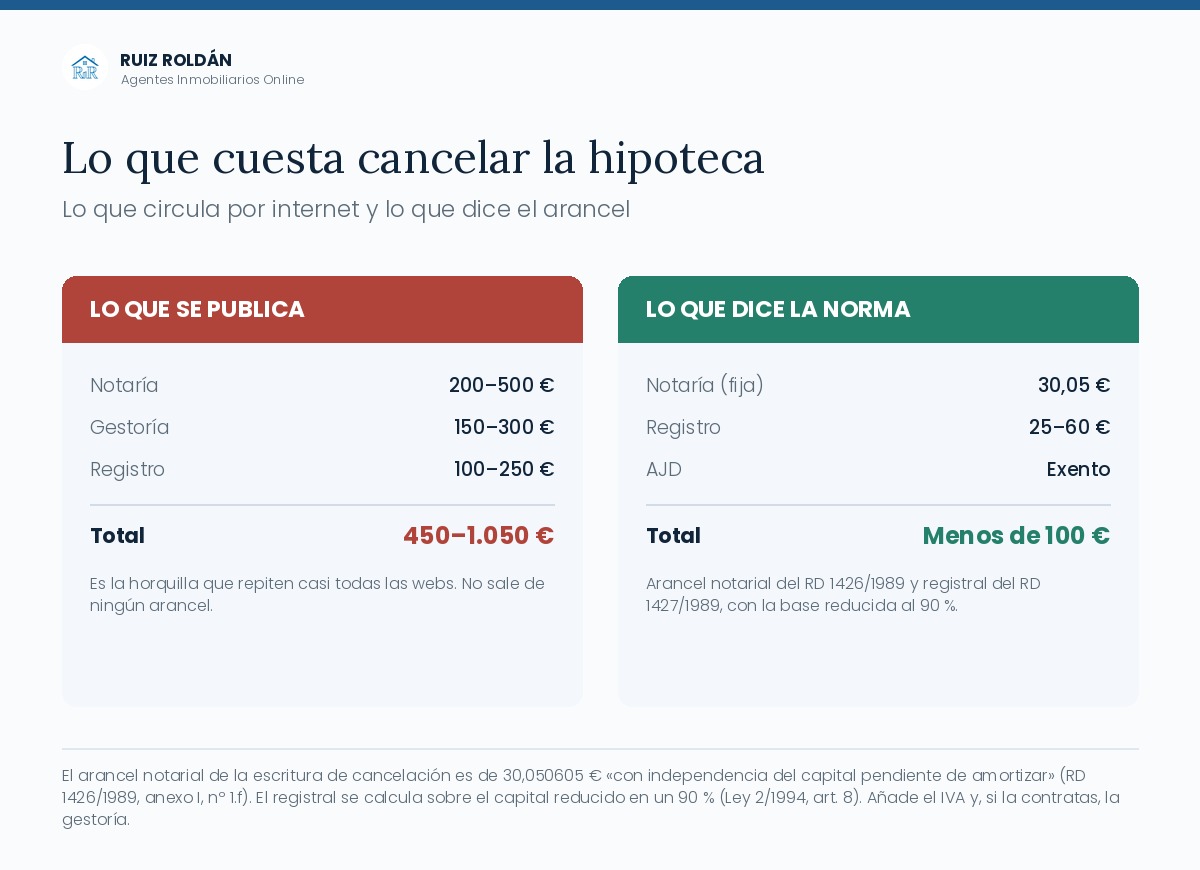
- Notaría: 30,05 € más IVA, y es una cantidad fija. No depende del capital de tu hipoteca. Lo dice el arancel notarial (Real Decreto 1426/1989, anexo I, número 1.f), que fija ese importe exacto «con independencia del capital pendiente de amortizar» para las escrituras de cancelación. Si te presupuestan 300 € de notaría por este trámite, pregunta de dónde sale.
- Registro de la Propiedad: suele quedarse entre 25 € y 60 €. Se calcula sobre el capital garantizado reducido en un 90 % (artículo 8 de la Ley 2/1994), con la escala del Real Decreto 1427/1989 y un 5 % de rebaja. El mínimo son 24,04 €. En una hipoteca de 150.000 € salen unos 46 € con IVA.
- AJD: exento. Y esto se explica mal casi siempre: no es que lo pague el banco, es que no lo paga nadie. Las escrituras de cancelación de hipoteca están exentas del gravamen gradual desde el texto refundido de 1993 (artículo 45.I.B).18), mucho antes de la ley de 2019. Eso sí, hay que presentar el impreso en la comunidad autónoma aunque salga a cero.
- Certificado de deuda cero: gratis. El Banco de España lo dice expresamente y tiene resuelto que cobrarlo va contra las buenas prácticas bancarias. Si te lo cobran, es reclamable.
- Gestoría: entre 150 € y 300 €, y es opcional. No tiene arancel, es precio libre. Puedes hacer el trámite tú: el propio Banco de España publica los cuatro pasos.
- Total real: si lo gestionas tú, por debajo de 100 €. Con gestoría, entre 200 € y 400 €. Las cifras de 800 o 1.000 € que circulan por internet no salen de ningún arancel.
Generalmente, la gestoría del banco del comprador se encarga de coordinar toda esta tramitación como parte del proceso hipotecario.
El certificado de saldo pendiente de hipoteca
Para preparar la venta, necesitas solicitar a tu banco el certificado de saldo pendiente a una fecha determinada (habitualmente la fecha prevista para la firma). Este documento indica exactamente cuánto debes al banco en ese momento, incluyendo el capital, los intereses devengados y las comisiones aplicables.
- Solicítalo con al menos 15-20 días de antelación a la firma
- Pide que lo emitan con vigencia hasta el día de la firma (o la semana siguiente, por seguridad)
- El banco puede cobrar entre 0€ y 30€ por este certificado, dependiendo de las condiciones de tu hipoteca
- Comunica la fecha de firma en cuanto la tengas confirmada, para coordinar que el banco envíe a su apoderado
Comisión de cancelación anticipada: cuánto te cobrará el banco
Aviso importante, porque esto ha cambiado y casi nadie lo ha actualizado. Entre finales de 2022 y el 31 de diciembre de 2024 estas comisiones estuvieron suspendidas por decreto para las hipotecas variables y para pasar de variable a fijo. Esa suspensión caducó y no se prorrogó: desde el 1 de enero de 2025 vuelven a aplicarse. Si lees por ahí que amortizar una hipoteca variable no tiene comisión, ese texto se quedó en 2024.
Los topes los fija el artículo 23 de la Ley 5/2019, y en todos los casos la comisión tiene doble límite: no puede superar la pérdida real del banco ni el porcentaje máximo. Estos son los porcentajes:
Para hipotecas variables
- El banco elige una de estas dos al firmar, no las dos: 0,15 % durante los cinco primeros años, o bien 0,25 % durante los tres primeros.
- Pasada esa ventana, cero. Mira tu escritura para saber cuál de las dos te pusieron.
Para hipotecas fijas
- Durante los primeros 10 años: máximo 2 % del capital amortizado.
- A partir de ahí y hasta el final: máximo 1,5 %. En la hipoteca fija no hay ventana que se cierre: el tope acompaña a toda la vida del préstamo.
- Caso aparte: si lo que haces es pasar de variable a fijo, el tope baja a 0,05 % durante los tres primeros años y después es cero. Y si en esa novación no amortizas capital, no pueden cobrarte nada.
Para hipotecas firmadas antes de 2019, aplican las condiciones pactadas en el contrato original. Consulta tu escritura hipotecaria para conocer exactamente cuánto te cobrará el banco por cancelar anticipadamente.
¿Qué pasa si la hipoteca pendiente es mayor que el precio de venta?
Esta situación (hipoteca «underwater» o «submarina») es más rara hoy que en la crisis de 2008-2012, dado que los precios han subido significativamente. Sin embargo, puede darse en casos de compras muy recientes o propiedades con fuerte bajada de valor.
En este caso, las opciones son:
- Aportar la diferencia de tu propio bolsillo: si tienes ahorros suficientes, puedes cubrir la diferencia entre el precio de venta y el saldo hipotecario
- Negociar con el banco una quita: en casos de dificultad económica real, algunos bancos aceptan reducir el saldo exigible a cambio de recibir el precio de venta completo
- Dación en pago: en casos extremos, entregar la vivienda al banco a cambio de la cancelación total de la deuda. Es una opción excepcional que requiere negociación con la entidad
- Esperar: si el mercado está subiendo, esperar unos meses o años puede permitirte vender por encima del saldo hipotecario
Subrogar la hipoteca al comprador: cuándo conviene
La subrogación de hipoteca al comprador significa que el comprador asume la hipoteca del vendedor, convirtiéndose en el nuevo deudor hipotecario. El banco debe aprobar el cambio de deudor analizando el perfil financiero del comprador.
Puede ser interesante cuando:
- La hipoteca original tiene condiciones mejores que las actuales del mercado (tipo más bajo, sin comisiones)
- El comprador no tiene suficiente ahorro para la entrada si tiene que pagar el precio completo
- Se ahorra la comisión de cancelación de la hipoteca existente
El riesgo para el vendedor: si el banco exige novación de condiciones o el comprador no es aprobado, la operación puede complicarse.
Preguntas frecuentes sobre cancelar la hipoteca al vender
¿Puede el notario negarse a firmar si no está el apoderado del banco?
Sí. Si el banco no envía representante y la hipoteca no puede cancelarse en el acto, el notario puede no autorizar la escritura como libre de cargas. Por eso es fundamental coordinar con suficiente antelación la presencia del banco.
¿Cuánto tarda en borrarse la hipoteca del Registro?
La cancelación registral puede tardar entre 2 semanas y 2 meses dependiendo de la carga de trabajo del Registro de la Propiedad correspondiente. Mientras tanto, la nota simple sigue mostrando la hipoteca, aunque con una anotación de cancelación en trámite.
¿Tengo que pagar algo por cancelar la hipoteca al vender?
Sí: la cancelación registral (notaría + gestoría + registro: ~500-1.000€) y posiblemente la comisión de cancelación anticipada del banco. Estos gastos corren a cargo del vendedor y deben incluirse en el cálculo del neto que recibirás por la venta.
En Ruiz Roldán coordinamos todo el proceso de cancelación hipotecaria como parte de nuestro servicio. Consulta con nosotros y te explicamos los pasos para tu caso concreto.
📚 También te puede interesar: Documentos para vender un piso | Gastos de compraventa | Contrato de compraventa
¿TIENES HIPOTECA Y QUIERES VENDER?
Te coordinamos todo el proceso sin complicaciones
Gestionamos la cancelación hipotecaria como parte de nuestro servicio. Sin sorpresas, sin esperas innecesarias.
📱 Consultar por WhatsApp
Tabla de costes completos al cancelar una hipoteca al vender
| Concepto | Coste estimado | ¿Quién paga? | Notas |
|---|---|---|---|
| Certificado de saldo pendiente | Gratis | Vendedor | Es gratis por criterio del Banco de España. Si te lo cobran, reclámalo |
| Comisión cancelación anticipada | 0–2 % del capital | Vendedor | Vuelve a aplicarse desde el 1-1-2025. Míralo en tu escritura |
| Notaría (escritura cancelación) | 30,05 € + IVA | Vendedor | Importe fijo por arancel (RD 1426/1989), sea cual sea el capital |
| Gestoría (tramitación) | 150–300€ | Vendedor | Opcional: puedes hacer el trámite tú mismo |
| Registro de la Propiedad | 25–60 € | Vendedor | Base reducida al 90 % (Ley 2/1994, art. 8). Mínimo 24,04 € |
| AJD (Impuesto Actos Jurídicos) | EXENTO | — | Exento desde 1993 (art. 45.I.B.18). No lo paga nadie, pero hay que presentar el impreso |
| TOTAL ESTIMADO | Menos de 100 € si lo haces tú | +% comisión | 200–400 € con gestoría. Aparte, la comisión del banco si la hay |
Cronograma: gestionar la cancelación de hipoteca al vender
Cancelar la hipoteca antes de vender: ¿cuándo conviene?
Hay situaciones en las que puede ser interesante cancelar la hipoteca antes de poner el piso en venta, en lugar de esperar al acto de la escritura:
- Si tienes ahorros disponibles y la comisión de cancelación es baja: cancelar antes simplifica la venta — el piso sale libre de cargas, más atractivo para compradores sin financiación
- Si el comprador no tiene hipoteca y quiere firmar rápido: sin hipoteca que coordinar, la escritura puede hacerse en pocos días
- Si tienes una hipoteca antigua con condiciones muy ventajosas: quizás convenga subrogársela al comprador en lugar de cancelarla (si el comprador quiere financiación y las condiciones son mejores que las actuales)
Diferencia entre cancelación económica y cancelación registral
Muchos propietarios creen que su hipoteca está «cancelada» en el momento en que terminan de pagar las cuotas o en el momento de la firma de la escritura de compraventa. Sin embargo, hay que distinguir dos tipos de cancelación:
- Cancelación económica: ocurre cuando se paga el último euro adeudado al banco — ya sea al terminar de pagar todas las cuotas o al pagar el saldo restante en el acto de la venta. A partir de ese momento, el banco ya no tiene ningún derecho sobre el inmueble.
- Cancelación registral: ocurre cuando se inscribe en el Registro de la Propiedad la escritura de cancelación de hipoteca. Hasta ese momento, aunque no se deba nada al banco, la nota simple del inmueble sigue mostrando la hipoteca como carga activa.
Esta diferencia es importante porque la nota simple que verá el próximo comprador de tu inmueble puede seguir mostrando la hipoteca aunque lleves años sin pagar. Si tienes una hipoteca «económicamente cancelada» pero sin cancelación registral, debes hacer ese trámite pendiente antes de vender.
⚠️ Hipotecas «económicamente canceladas» sin cancelar en el Registro
Si pagaste tu hipoteca hace tiempo pero nunca hiciste la cancelación registral, el Registro sigue mostrándola como carga. Esto puede ralentizar la venta o generar inseguridad en el comprador. La solución: gestionar la cancelación registral antes de poner el piso en venta. El coste es mínimo y el impacto positivo en la venta es significativo.
🏦 ¿Tienes hipoteca y quieres vender sin complicaciones?
En Ruiz Roldán coordinamos la cancelación hipotecaria con el banco, la notaría y la gestoría. Tú solo tienes que facilitarnos los datos de tu hipoteca y nosotros gestionamos el resto para que la venta sea fluida.
Consulta gratis cómo lo hacemos →📚 También te puede interesar: Documentos para vender tu piso | Gastos de compraventa | Cómo vender un piso rápido
Preguntas frecuentes sobre hipotecas y ventas inmobiliarias
¿Puede el vendedor quedarse con parte del precio si hay hipoteca?
Sí. El día de la firma, el precio se distribuye entre los distintos receptores. Por ejemplo: si vendes por 300.000€ y tienes 150.000€ de hipoteca pendiente, el banco del vendedor recibe 150.000€ para cancelar la hipoteca, y tú recibes los otros 150.000€ restantes. Si además hay comisión de agencia, se descuenta igualmente en ese momento. Todo queda reflejado en la escritura notarial.
¿Qué pasa si no coordino bien con el banco y el apoderado no llega a la firma?
Es una situación que ocurre más de lo que parece y genera mucho estrés. Si el banco no envía representante en el momento acordado, el notario no puede otorgar la escritura como libre de cargas. En la práctica, la firma suele postergarse (si todos están disponibles) o cancelarse para reagendarla. Las consecuencias: posible demora, desconfianza del comprador, y en casos extremos, el comprador puede reclamar daños si tiene costes no reembolsables por el retraso (gastos de mudanza ya contratada, alquiler iniciado, etc.). Coordina siempre con al menos 7-10 días de antelación.
¿La hipoteca de mi piso puede «contagiar» al comprador?
No. La hipoteca es una carga real sobre el inmueble, pero su cancelación en el acto de la firma libera completamente al inmueble de esa carga. El comprador no asume ninguna deuda del vendedor. Lo que recibe es el inmueble libre de hipotecas una vez firmada la cancelación. La única excepción es si se pacta explícitamente una subrogación de hipoteca, en cuyo caso el comprador sí asume el préstamo existente voluntariamente.
Hipoteca pendiente muy pequeña: ¿merece la pena cancelar antes de vender?
Si tienes una hipoteca con un saldo pendiente muy pequeño (menos del 5% del valor de la vivienda, por ejemplo menos de 10.000€ en un piso de 250.000€), puede ser conveniente cancelarla anticipadamente antes de poner el piso en venta. Las ventajas:
- El piso sale al mercado libre de cargas, lo que simplifica la operación y genera más confianza en compradores sin financiación
- No necesitas coordinar la presencia del banco en la notaría
- La escritura de compraventa es más sencilla y la firma más rápida
- El coste de la cancelación anticipada es menor porque el capital es pequeño
Consulta antes con tu banco cuánto te cobraría de comisión de cancelación anticipada. Si la comisión es 0€ o muy baja, la cancelación previa es casi siempre la mejor opción para hipotecas residuales pequeñas.
📚 También te puede interesar: Todos los gastos de compraventa | Documentos para vender tu piso | La nota simple del Registro
¿Necesitas ayuda con cancelar la hipoteca al vender?
Consulta gratuita · Sin compromiso · Ruiz Roldán
📱 WhatsApp✉️ EmailPreguntas frecuentes sobre la cancelación de hipoteca al vender
¿Tengo que avisar a mi banco para vender el piso con hipoteca?
Sí. Debes notificar a tu banco con suficiente antelación (mínimo 15 días antes de la firma) para que puedan enviar un apoderado a la notaría y preparar el certificado de saldo pendiente. Si tu banco es una entidad grande con muchas sucursales, coordina directamente con el departamento de hipotecas, no con tu oficina habitual — el trámite lo gestiona un departamento especializado.
¿Puedo cancelar la hipoteca con el dinero de la venta sin tener que aportarlo antes?
Sí, este es el mecanismo habitual. El comprador (o el banco del comprador) entrega el importe de la hipoteca directamente al banco del vendedor el día de la firma, sin que el vendedor tenga que adelantar ese dinero. El flujo es: banco del comprador transfiere al banco del vendedor → banco del vendedor cobra el saldo → apoderado firma la cancelación → notario otorga la escritura de compraventa libre de hipoteca. Todo ocurre en la misma sesión notarial.
¿Qué documentos debo llevar a la notaría si tengo hipoteca pendiente?
Además de los documentos habituales (DNI, escrituras, último IBI), si tienes hipoteca deberás llevar el certificado de saldo pendiente emitido por el banco, y el banco deberá enviar a su apoderado. También es conveniente llevar los datos de la cuenta donde quieres recibir el remanente del precio (precio de venta menos saldo hipotecario).
En Ruiz Roldán coordinamos todo el proceso de cancelación hipotecaria. Escríbenos.
Cancelar la hipoteca al vender: resumen del proceso en 5 pasos
Para quienes quieran el resumen ejecutivo del proceso completo: 1) Solicita el certificado de saldo pendiente a tu banco con 15-20 días de antelación. 2) Confirma la comisión de cancelación anticipada revisando tu escritura hipotecaria. 3) Avisa al banco de la fecha de firma con al menos 7 días de antelación para que envíe apoderado. 4) El día de la firma, el comprador (o su banco) paga el saldo al banco del vendedor, que firma la cancelación en el mismo acto notarial. 5) En las semanas siguientes, la gestoría tramita la cancelación registral. Con este orden bien ejecutado, la venta con hipoteca es tan fluida como sin ella. En Ruiz Roldán coordinamos cada paso. Consúltanos.
Vender con hipoteca pendiente es absolutamente normal y manejable si el proceso se coordina bien. La clave es la anticipación: pide el certificado de saldo con tiempo, avisa al banco con antelación y asegúrate de que tu agente coordina todos los pasos. Con esa organización, la hipoteca no es un obstáculo sino un trámite más de la venta. En Ruiz Roldán gestionamos este proceso en cada operación que coordinamos. Consúltanos.
Cómo afecta la hipoteca al proceso de compraventa: guía para el comprador
Si vas a comprar un piso que tiene hipoteca pendiente, hay algunos aspectos que debes conocer como comprador. Primero, la hipoteca pendiente del vendedor no es tu problema directo — se cancela con el dinero que tú pagas en el acto de la firma — pero sí debes asegurarte de que el proceso está bien coordinado. Pide al vendedor que confirme la presencia del apoderado bancario con suficiente antelación. Segundo, si el saldo pendiente de la hipoteca del vendedor supera el precio pactado (hipoteca «underwater»), la operación se complica porque el vendedor necesita aportar la diferencia de su propio bolsillo — verifica siempre que el vendedor tiene los recursos para cerrar la operación antes de firmar las arras. Tercero, si tú también financias con hipoteca, tu banco coordinará la situación directamente con el banco del vendedor en la notaría. Cuarto, como comprador, tienes derecho a solicitar el certificado de saldo actualizado de la hipoteca del vendedor para verificar el importe exacto antes de la firma. Conocer estos aspectos te permite ir a la firma sin sorpresas. Consúltanos.
Si tienes hipoteca y quieres vender, el proceso es completamente manejable con la planificación adecuada. Consúltanos.