Vender una casa en España viviendo fuera no es más difícil, pero sí es distinto. Hay una retención automática que se queda el comprador, un impuesto diferente, un modelo que casi nadie conoce y, sobre todo, una exención que mucha gente da por hecha y no existe para quien no reside aquí.
Esta guía está escrita para el caso más habitual que nos llega: una persona física que vive fuera de España y vende una vivienda que tiene aquí. Lo contamos en el orden en que pasa.
Lo esencial en 30 segundos
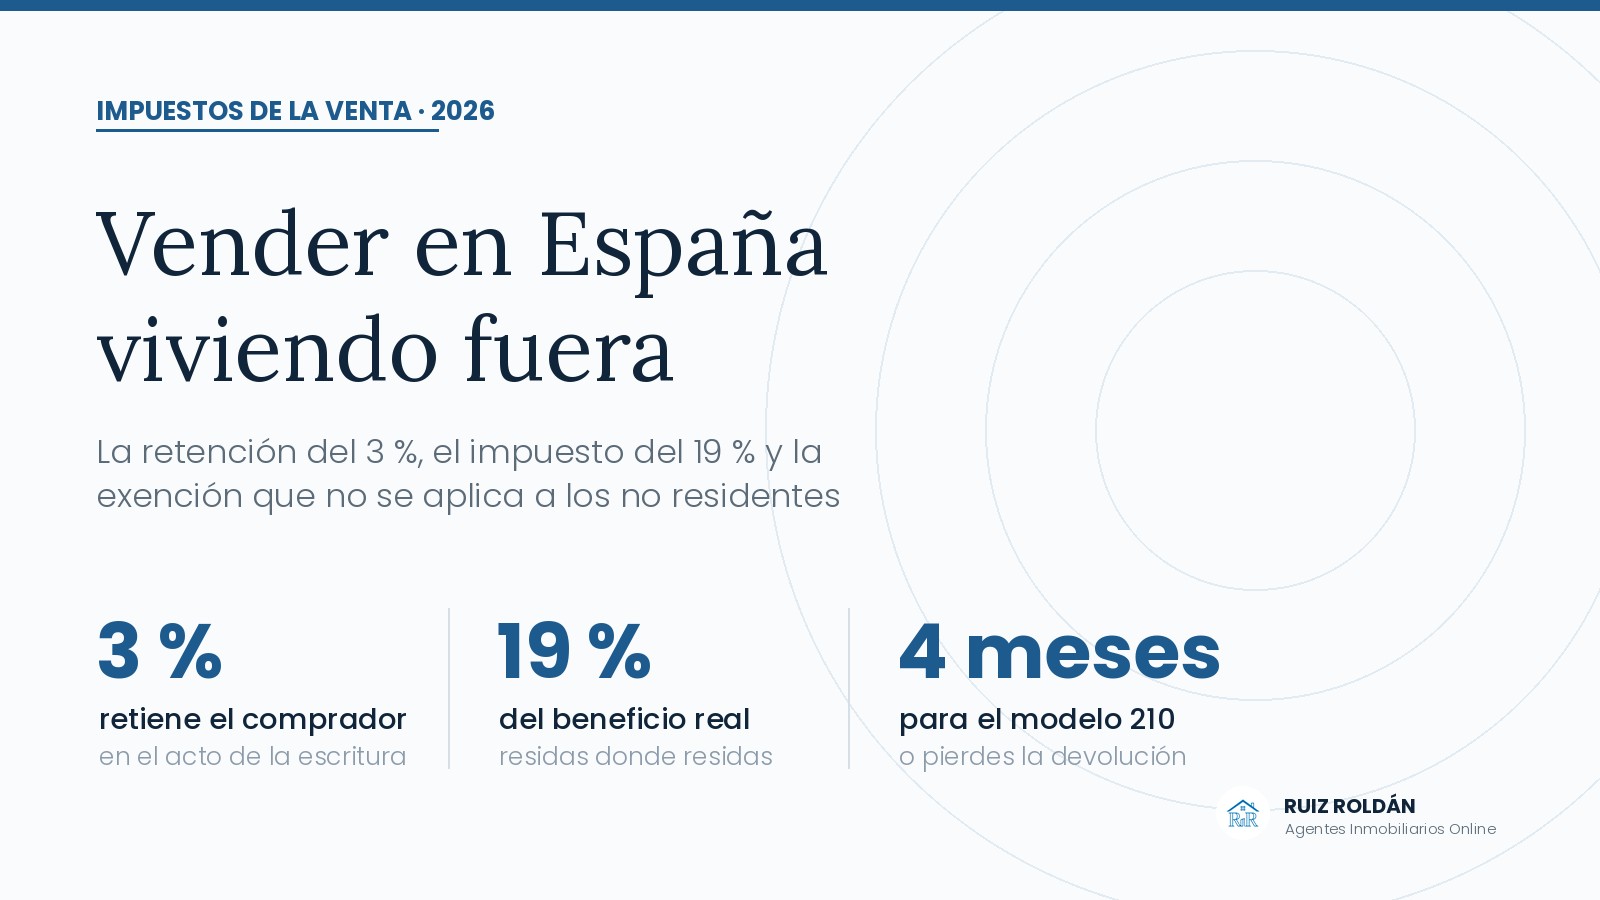
- El comprador retiene el 3 % del precio y lo ingresa en Hacienda con el modelo 211 en el plazo de un mes. Es un pago a cuenta, no el impuesto.
- El impuesto real es el 19 % de la ganancia, viva donde viva el vendedor: dentro o fuera de la Unión Europea.
- Tú liquidas con el modelo 210, en los cuatro meses siguientes a la escritura. Ahí se paga la diferencia o se pide la devolución.
- La exención de los mayores de 65 años no se aplica a no residentes. La DGT lo confirmó en 2025.
- La exención por reinversión sí, para residentes en la UE o el EEE con intercambio de información, y siempre que se reinvierta de verdad.
- La plusvalía municipal la paga el comprador como sustituto del contribuyente. Es la única compraventa en la que esto pasa.
Índice de contenidos
- Lo primero: ¿eres no residente de verdad?
- La retención del 3 %: qué es y quién la hace
- El impuesto real: el 19 % de la ganancia
- Cómo se calcula la ganancia
- El modelo 210 y la devolución
- La exención por reinversión sí existe (si resides en la UE o el EEE)
- La de mayores de 65 años, en cambio, no
- La plusvalía municipal la paga el comprador
- Los papeles que hacen falta
- Siete errores que vemos cada año
- Cómo lo hacemos nosotros
- Preguntas frecuentes
- Fuentes
1. Lo primero: ¿eres no residente de verdad?
Parece una obviedad y no lo es. La residencia fiscal no depende de dónde esté tu casa ni de dónde tengas el empadronamiento: depende de dónde pasas el año y dónde tienes el centro de tus intereses.
Eres residente fiscal en España, y por tanto tributas por IRPF y no por el Impuesto sobre la Renta de no Residentes, si se da cualquiera de estas circunstancias: permaneces más de 183 días del año natural en territorio español, o radica en España el núcleo principal de tus actividades o intereses económicos.
Esto importa mucho en el año de la mudanza. Si vendes en marzo y te fuiste en enero, lo más probable es que ese año sigas siendo residente —con acceso a la exención por reinversión completa y a la de mayores de 65—, mientras que si vendes en el segundo año fuera, ya estás en IRNR, con otras reglas. La diferencia puede ser de decenas de miles de euros.
2. La retención del 3 %: qué es y quién la hace
Cuando el vendedor es no residente, el comprador está obligado a retener el 3 % de la contraprestación acordada —del precio, no de la ganancia— e ingresarlo en Hacienda con el modelo 211 en el plazo de un mes desde la fecha de la transmisión. Después te entrega un ejemplar del modelo, que tú necesitarás.
Tres cosas que conviene entender bien:
- Es un pago a cuenta, no el impuesto. El impuesto se calcula sobre la ganancia y puede salir más alto o más bajo que ese 3 %.
- Si el comprador no retiene, el inmueble queda afecto al pago. La deuda se convierte en una carga sobre la propia vivienda, así que ningún comprador bien asesorado se salta este paso.
- Se calcula sobre el precio escriturado completo, incluso si vendes con pérdidas. De ahí que en muchas operaciones salga a devolver.
El calendario de una venta siendo no residente
Artículo 25 del texto refundido de la Ley del IRNR y modelos 211 y 210 de la Agencia Tributaria.
3. El impuesto real: el 19 % de la ganancia
La ganancia patrimonial de un no residente por la venta de un inmueble tributa al 19 %. Y aquí hay que deshacer un malentendido muy extendido: ese 19 % se aplica a todos los no residentes, residan en la Unión Europea o fuera de ella.
El 24 % que mucha gente menciona es el tipo general del IRNR para otras rentas —el alquiler de un no residente de un tercer país, por ejemplo—, no el de la ganancia por vender un inmueble.
4. Cómo se calcula la ganancia
Ganancia = valor de transmisión − valor de adquisición. Suena simple y es donde se gana o se pierde dinero, porque casi todo el mundo se deja gastos fuera:
| Suma al valor de adquisición | Resta del valor de transmisión |
|---|---|
| Precio que pagaste por la vivienda | Precio de venta |
| ITP o IVA y AJD de aquella compra | Honorarios de la agencia inmobiliaria |
| Notaría, registro y gestoría de la compra | Gastos legales y de asesoría de la venta |
| Honorarios de la inmobiliaria de entonces | Plusvalía municipal, si acabas pagándola tú |
| Mejoras justificadas con factura | Certificado energético y otros gastos de la venta |
| Menos las amortizaciones deducidas si estuvo alquilada | — |
Si la vivienda estuvo alquilada y declaraste la amortización como gasto, esa amortización reduce el valor de adquisición a la hora de calcular la ganancia. Hacienda la computa aunque tú no la pongas. Si tuviste la casa alquilada diez años, puede ser una cifra considerable, y descubrirla en una comprobación es mucho peor que anticiparla.
5. El modelo 210 y la devolución
El modelo 210 es tu declaración: ahí consta la ganancia real, el impuesto que corresponde y el 3 % que ya se retuvo. Se presenta en los cuatro meses siguientes a la fecha de la escritura —es decir, los tres meses que siguen al mes que tiene el comprador para ingresar la retención—.
| Escenario | Precio de venta | Ganancia | Retención 3 % | Impuesto 19 % | Resultado |
|---|---|---|---|---|---|
| Ganancia alta | 320.000 € | 90.000 € | 9.600 € | 17.100 € | Pagas 7.500 € más |
| Ganancia moderada | 320.000 € | 40.000 € | 9.600 € | 7.600 € | Te devuelven 2.000 € |
| Ganancia pequeña | 320.000 € | 15.000 € | 9.600 € | 2.850 € | Te devuelven 6.750 € |
| Pérdida | 320.000 € | −10.000 € | 9.600 € | 0 € | Te devuelven los 9.600 € |
Cuando sale a devolver, Hacienda tiene seis meses desde el fin del plazo de presentación para pagar. Pasado ese tiempo, se devengan intereses de demora a tu favor. Y el derecho a pedir la devolución prescribe a los cuatro años, así que si vendiste hace dos o tres años y nunca presentaste el modelo, todavía puedes estar a tiempo.
6. La exención por reinversión sí existe (si resides en la UE o el EEE)
La disposición adicional séptima de la ley del IRNR extiende la exención por reinversión en vivienda habitual a los contribuyentes residentes en un Estado miembro de la Unión Europea, o del Espacio Económico Europeo con intercambio efectivo de información tributaria.
Las condiciones son las mismas que para un residente: que lo transmitido fuera tu vivienda habitual, que reinviertas el importe obtenido en otra vivienda habitual y que lo hagas en el plazo de dos años. Lo explicamos entero, con el cálculo del importe a reinvertir, en la guía de la exención por reinversión.
Lo que no vale es acogerse a ella sin reinvertir. Parece evidente y es justo lo que la Dirección General de Tributos tuvo que recordar en su consulta más reciente sobre el asunto.
7. La de mayores de 65 años, en cambio, no
Este es el punto que más disgustos da, y el motivo por el que escribimos este artículo.
En el IRPF, quien tiene 65 años cumplidos y vende su vivienda habitual no paga nada por la ganancia, sin necesidad de reinvertir. Mucha gente que se jubiló fuera de España da por hecho que eso también le cubre a ella. No es así.
En su consulta vinculante V2530-25, de 18 de diciembre de 2025, la Dirección General de Tributos lo dice con claridad en un caso de una contribuyente residente en Francia: esa exención está en el artículo 33.4.b de la Ley del IRPF, es propia de ese impuesto y no se traslada al IRNR, por mucho que la vendedora supere los 65 años. Y, al no reinvertir, tampoco le alcanzaba la exención por reinversión. Resultado: la ganancia tributa íntegramente al 19 %.
8. La plusvalía municipal la paga el comprador
Es la única compraventa de vivienda en la que esto ocurre. El artículo 106.2 del texto refundido de la Ley Reguladora de las Haciendas Locales establece que, cuando el contribuyente es una persona física no residente en España, tiene la consideración de sustituto del contribuyente quien adquiere el terreno. Es decir: el comprador.
Dos matices que valen dinero:
- Solo aplica a personas físicas. Si vendes a través de una sociedad no residente, la sustitución no opera.
- El comprador lo sabe y lo descuenta. En la práctica, casi todos los compradores bien asesorados piden retener el importe de la plusvalía del precio. Por eso conviene llegar a la negociación con la cifra ya calculada: así se calcula. Si no la llevas tú, la lleva él.
9. Los papeles que hacen falta
| Qué hace falta | Para qué | Dónde se consigue |
|---|---|---|
| NIE en vigor | Escriturar y presentar los modelos | Consulado de España o policía, con cita previa |
| Certificado de residencia fiscal | Acreditar dónde tributas y aplicar el convenio | Administración tributaria de tu país de residencia |
| Cuenta bancaria española | Cobrar la devolución del modelo 210 | Un banco en España, a tu nombre |
| Representante o asesor en España | Plazos, notificaciones y presentación telemática | Asesoría fiscal; no siempre obligatorio, casi siempre recomendable |
| Escritura de compra y facturas de mejoras | Calcular bien el valor de adquisición | Tu notaría y tu archivo |
| Justificante del modelo 211 | Acreditar la retención en el modelo 210 | Te lo entrega el comprador |
El que más retrasa operaciones, con diferencia, es el NIE caducado o inexistente. Las citas en consulados van lentas y no se puede escriturar sin él. Si estás pensando en vender dentro de unos meses, es lo primero que hay que poner en marcha.
10. Siete errores que vemos cada año
| Error | Qué cuesta |
|---|---|
| Dar por hecho que a los 65 no se paga | El 19 % de toda la ganancia, sin exención |
| Pensar que el 3 % es el impuesto final | Una liquidación posterior con intereses de demora |
| Dejar pasar el plazo del modelo 210 | Perder la devolución y arriesgar recargos |
| No guardar las facturas de las mejoras | Una ganancia mayor en el cálculo y más impuesto |
| Olvidar las amortizaciones de los años de alquiler | Que Hacienda las compute y recalcule la ganancia al alza |
| No calcular la plusvalía municipal antes de negociar | Que el comprador la descuente del precio a su manera |
| Vender sin saber si ese año eres residente | Tributar por el impuesto equivocado |
11. Cómo lo hacemos nosotros
Vender desde fuera tiene un problema práctico añadido: no puedes estar aquí. No puedes abrir la puerta, ni recoger las llaves, ni ir a la notaría un martes por la mañana.
Eso lo hacemos nosotros. Las visitas las acompañamos en persona, te mandamos el resumen de cada una, y coordinamos con tu asesor fiscal lo que haya que coordinar: calendario de firma, cálculo de la plusvalía antes de negociar y entrega del modelo 211 cuando toca. No somos asesores fiscales y no presentamos modelos, pero sabemos cuándo hay que llamar a uno y qué preguntarle.
Trabajamos en exclusiva y nunca con más de tres viviendas a la vez. Con un propietario a seis husos horarios de distancia, eso no es un eslogan: es la única manera de que alguien conteste cuando tú estás despierto.
¿Vendes en España viviendo fuera?
Te hacemos la valoración, llevamos las visitas y te dejamos preparado el calendario fiscal antes de firmar nada. Sin compromiso.
12. Preguntas frecuentes
¿Qué es exactamente la retención del 3 %?
Un pago a cuenta de tu impuesto. El comprador retiene el 3 % del precio escriturado, no de tu ganancia, y lo ingresa en Hacienda con el modelo 211 en el plazo de un mes desde la escritura. Luego tú liquidas el impuesto real con el modelo 210 y la diferencia se paga o se devuelve.
¿Cuánto se paga de verdad por la ganancia?
El 19 % de la ganancia patrimonial, tanto si resides en la Unión Europea como si resides fuera de ella. El 24 % que se oye mucho es el tipo de otras rentas, como el alquiler de no residentes de terceros países, no el de la venta de un inmueble.
¿Cuándo me devuelven el exceso de retención?
Si el 3 % retenido supera el 19 % de tu ganancia, pides la devolución en el modelo 210. Hacienda tiene seis meses para pagarla desde el fin del plazo de presentación; a partir de ahí se devengan intereses de demora a tu favor.
Tengo más de 65 años, ¿no estoy exento?
No, si eres no residente. La exención por vender la vivienda habitual a partir de los 65 años está en la ley del IRPF y no se traslada al Impuesto sobre la Renta de no Residentes. La Dirección General de Tributos lo confirmó en su consulta V2530-25. Es el error más caro que vemos.
¿Puedo aplicar la exención por reinversión?
Sí, si resides en la Unión Europea o en el Espacio Económico Europeo con intercambio efectivo de información, por la disposición adicional séptima de la ley del IRNR. Pero hay que reinvertir de verdad en una nueva vivienda habitual: sin reinversión no hay exención.
¿Quién paga la plusvalía municipal si soy no residente?
El comprador, como sustituto del contribuyente, por el artículo 106.2 de la Ley de Haciendas Locales. Solo se aplica cuando el vendedor es persona física no residente. En la práctica, el comprador suele descontarla del precio, así que conviene llevarla calculada a la negociación.
¿Necesito NIE y representante fiscal?
NIE, sí, siempre: sin él no se puede escriturar ni presentar los modelos. El representante fiscal no es obligatorio en todos los casos, pero en la práctica casi todo el mundo nombra a un asesor en España, porque los plazos corren y la notificación llega a un domicilio español.
¿Y si vendo el mismo año en que me mudé fuera?
Entonces lo primero es ver si ese año eres residente o no. Si pasaste más de 183 días en España en ese año natural, tributas por IRPF y no por IRNR, con reglas distintas y mejores. Es lo primero que hay que mirar, antes incluso de poner precio.
13. Fuentes
- Real Decreto Legislativo 5/2004, texto refundido de la Ley del Impuesto sobre la Renta de no Residentes: artículo 25 (tipos de gravamen y retención del 3 %) y disposición adicional séptima (exención por reinversión para residentes en la UE y el EEE).
- Dirección General de Tributos, consulta vinculante V2530-25, de 18 de diciembre de 2025: la exención por transmisión de vivienda habitual de mayores de 65 años del artículo 33.4.b de la Ley del IRPF no resulta aplicable a un contribuyente del IRNR.
- Real Decreto Legislativo 2/2004, texto refundido de la Ley Reguladora de las Haciendas Locales, artículo 106: sujeto pasivo del IIVTNU y sustituto del contribuyente cuando el transmitente es persona física no residente.
- Agencia Tributaria: modelo 211 (retención en la adquisición de inmuebles a no residentes) y modelo 210 (Impuesto sobre la Renta de no Residentes), plazos de presentación y devolución.
Este artículo es información general, no asesoramiento fiscal. Somos agentes inmobiliarios, no asesores fiscales. Los convenios para evitar la doble imposición pueden cambiar el resultado según tu país de residencia: contrasta tu caso con un profesional antes de firmar.